楽天証券とSBI証券、併用はアリ?NISAとiDeCoで分けた店主の使い分け
「楽天証券とSBI証券、両方持つ意味ってある?」
「併用すると、かえってややこしくならない?」
口座を作るときに、こんな迷いがあるのではないでしょうか?
わたしは兵庫県明石市で、妻と2人で棒付きマカロン専門店を営んでいます。
NISAは2021年から楽天証券、iDeCoは2022年からSBI証券と、2つの証券会社を併用しています。
結論から書くと、併用はアリです。
わたしの場合は、お金の目的ごとに口座を分けたら、かえって分かりやすくなりました。
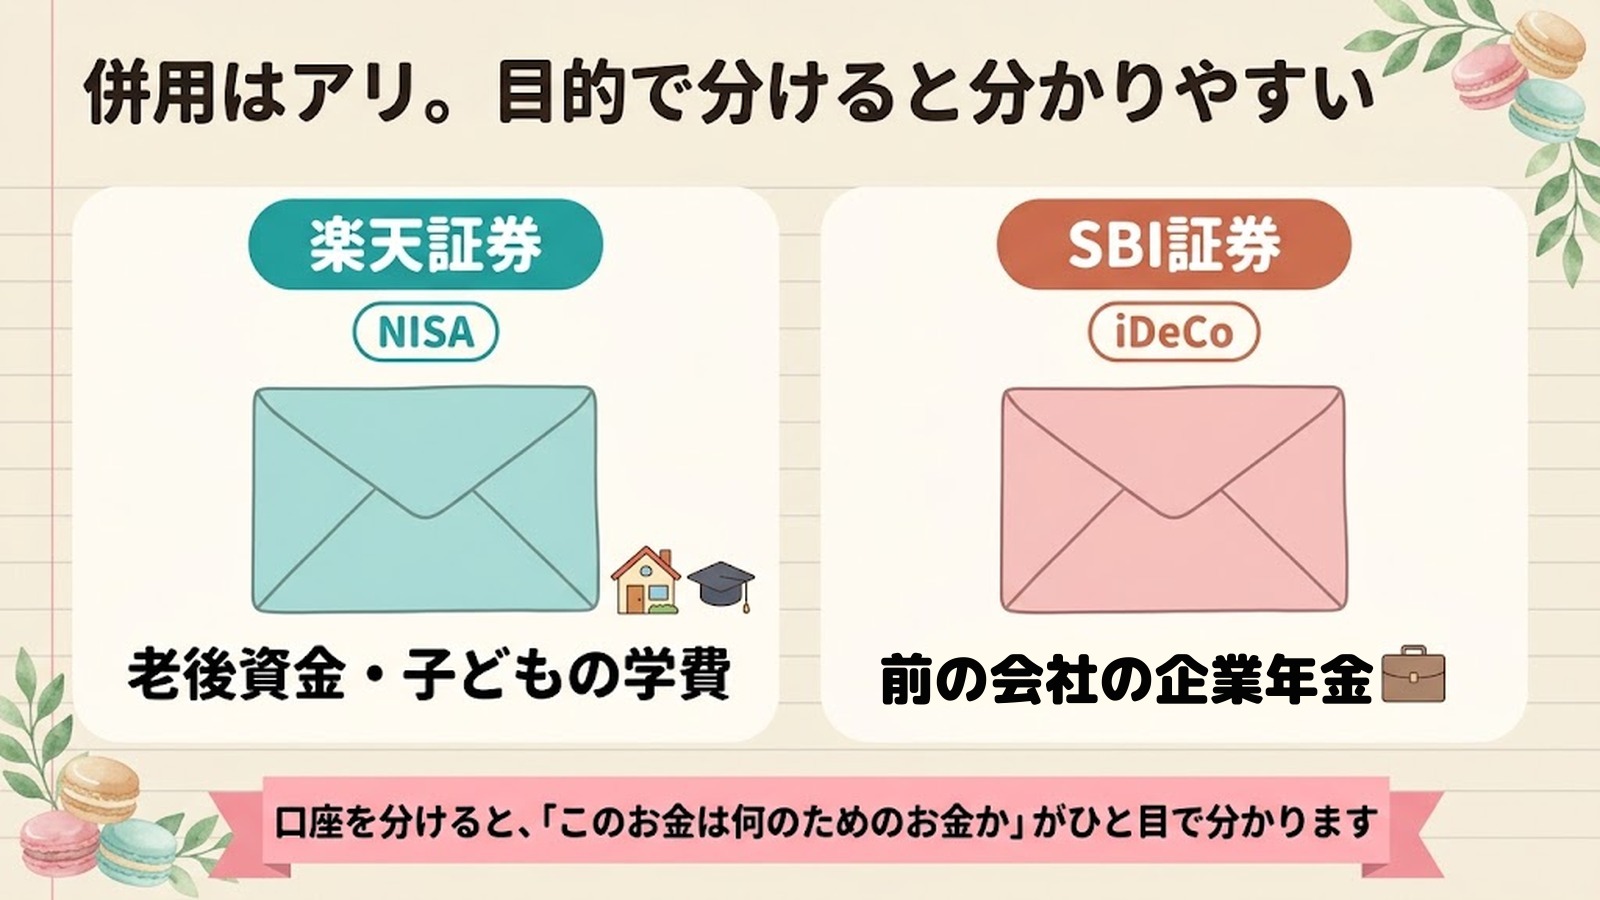
わたしの使い分けの基準は、証券会社の良し悪しではなく「お金の目的」です。
この記事では、2社の使い分けと、会社を辞めたときの年金の話と、2社を使って感じた良いところと不満も、そのまま書きたいと思います!
楽天証券とSBI証券、両方持つ意味ってあるの?
ありますよ!
わたしは目的別で分けています。
投資信託や株式は値動きがあり、元本を下回ることがあります。この記事は、わたしが自分の口座をどう分けているかの記録で、特定の証券会社や商品をすすめるものではありません。
- 併用のルールがわかるから、迷わず口座を作れる
- 分け方の実例がわかるから、自分の使い方を決めやすい
- 退職時の年金の移し方がわかるから、慌てずに済む
- 2社の不満がわかるから、選んでから後悔しない
- iDeCoの制度変更がわかるから、先の計画を立てやすい

この記事を書いた人
いろは
明石市・棒付きマカロン専門店「いろはのおと」店主(2022年8月開業)
- ✓ FP2級・簿記2級
- ✓ 楽天証券でNISA(2021年6月〜)、SBI証券でiDeCo(2022年〜・前職の企業年金を移換)
- ✓ 会社員から独立して開業した個人事業主
- ✓ 関西テレビ「ドっとコネクト」・テレビ山口「mixデリバリー」(2025年)・BAN-BANテレビ「ひがタン!」・明石ケーブルテレビ「まるっとあかし」で紹介。山陽電車の情報誌「ESCORT」、明石市の広報誌「広報あかし」(2026年9月号)にも掲載
▼結論|併用はアリ。使い分けはお金の目的で決める
先に、わたしの分け方を表にします。
イメージとしては、役割を分けている形です。
| 楽天証券 | SBI証券 | |
|---|---|---|
| 使っている制度 | NISA(楽天カードで積立) | iDeCo |
| お金の目的 | 老後資金・子どもの学費 | 前の会社の企業年金 |
| 口座を開いた時期 | 2021年6月(カード積立は7月から) | 2022年(会社の年金を移した) |
| 良いところ | 人気の投資信託をいつでも買える | 会社の年金を移せた |
| 不満 | 単元未満株が少し買いづらい | 画面が見にくい |
口座を開いた時期は、各社から届いたメールで確認しました。
口座を分けると、「このお金は何のためのお金か」がひと目で分かります。
家計簿のように、財布を目的別に分けている感覚に近いです。
子どもの学費は使う時期が決まっているお金なので、いつでも引き出せるNISAに入れています。
▼併用が向いている人・1社で十分な人
| こんな人 | おすすめの形 |
|---|---|
| 会社の年金を移す必要がある人 | 移し先とNISAを分けてもいい |
| お金の目的をはっきり分けたい人 | 目的ごとに口座を分ける |
| 口座の管理はとにかく少なくしたい人 | 1社にまとめる |
| 楽天カードをメインで使っている人 | NISAは楽天証券にすると楽 |
わたしは、会社の年金を移す必要があったので、結果的に併用になりました。
NISAとiDeCoのどちらを先にするか迷う人もいると思います。
iDeCoは掛金が所得控除になって税金が軽くなりますが、原則60歳まで引き出せません。
NISAは、運用で増えた分に税金がかかりません。
掛金の所得控除はありませんが、いつでも引き出せます。
迷ったら、そのお金をいつ使うかで考えると決めやすいです。
これから始める人で、会社の年金などの事情がないなら、まずは1社で始めて、必要になったら2社目を作るのでも十分です。
▼併用するときに知っておきたいルール
併用する前に、制度のルールを3つだけ押さえておくと安心です。
NISAは1つの証券会社だけ。乗り換えは年単位
NISAの口座は、1つの金融機関でしか使えません。
つみたて投資枠と成長投資枠を、別々の証券会社に分けることもできません。
ただし、年単位で金融機関を変更することはできます。
出典:金融庁「NISAに関するよくある質問」(2026年9月確認)。
iDeCoも1つの証券会社だけ
iDeCoも、口座を持てるのは1つの運営管理機関(証券会社など)だけです。
あとから別の証券会社に移したいときは、「加入者等運営管理機関変更届」を出せば変更できます。
なので、「NISAはA社、iDeCoはB社」という分け方もできます。
出典:iDeCo公式サイト(2026年9月確認)。
2026年12月から、個人事業主のiDeCoの上限が上がる
個人事業主のiDeCoの掛金の上限は、今は月6.8万円です(付加年金や国民年金基金と合わせた額)。
これが、2026年12月1日の施行予定で月7.5万円に上がります。
同じ日から、60歳以上70歳未満の人も、条件を満たせば加入できるようになります。
出典:厚生労働省「2025年の制度改正」、iDeCo公式サイト(2026年9月確認)。
▼楽天証券の良いところ・不満
ここからは、楽天証券を実際に使って感じたことです。
良いところ|人気の投資信託を、いつでも少しずつ買える
楽天証券では、オルカンやS&P500のような人気のインデックスファンドを、いつでも少額から買えます。
オルカンは世界中の株に、S&P500はアメリカの代表的な会社の株に、まとめて投資する投資信託の呼び名です。
わたしは楽天カードで毎月積み立てているので、買うのを忘れることもありません。
口座は2021年6月に作り、楽天カードが届いた7月に積立を設定しました。
始めた2021年は、今のNISAが始まる前の「つみたてNISA」の時期でした。
2024年からは、新しいNISAで積み立てています。
楽天カード(一般カード)での積立は、代行手数料が年0.4%未満の投資信託なら0.5%、0.4%以上なら1%がポイントで戻ってきます。
わたしが積み立てている低コストの投資信託は、0.5%のほうです。
出典:楽天証券「クレジットカード決済 対象カード一覧」(2026年9月24日更新)
なお、投資信託には、商品ごとに「信託報酬」という費用がかかります。
これは証券会社ではなく、商品ごとの違いです。
不満|単元未満株が少し買いづらい
不満は、1株から買える「単元未満株」が、わたしには少し買いづらいことです。
積立はとてもラクなのに、株を1株だけ買おうとすると、画面で迷うことがありました。
SBI証券では株を買っていないので、どちらが使いやすいかは比べられません。
楽天証券の口座を作るなら
楽天証券でNISAを続けてきた本音は、こちらにまとめています。
→ 【店主4年】個人事業主のNISA|楽天証券で4年積立の本音【2026】
個人事業主が年金を増やすもう1つの方法、付加年金についてはこちらです。
→ 付加年金とは?月400円で年金が増える制度をやさしく解説|FP店主が”入らない”理由も正直に【2026】
▼SBI証券を使った良いところ・不満
次は、SBI証券です。
まずは、iDeCoをSBI証券にした理由から書きます。
SBI証券にしたのは、会社の年金の引っ越し先だったから
前の会社には、企業型の確定拠出年金(会社が掛金を出してくれる年金)がありました。
会社を辞めたら、この年金を自分で別の制度に移す手続き(移換)が必要です。
辞めてから6か月以内に手続きをしないと「自動移換」になり、運用されずに手数料だけがかかります。
出典:iDeCo公式サイト「転職・退職された方へ」(2026年9月確認)。
わたしは開業の準備をしながら、2022年5月にSBI証券のiDeCoに申し込みました。
正直、iDeCoは原則60歳まで引き出せないので、あまりやりたくありませんでした。
でも、移したお金を置いておくだけでも、手数料は毎月かかります(SBI証券の場合、月66円ほど)。
掛金を出すと手数料は月171円ほどに増えますが、掛金は全額が所得控除になり、税金が軽くなります。
どうせ手数料がかかるなら控除を受けたほうがいいと考えて、最低額の月5,000円だけにしています。
出典:iDeCo公式サイト「iDeCoの概要」と手数料の説明、SBI証券「iDeCoの運用をするのに手数料ってかかるの?」(2026年9月確認)。
たとえば所得税5%・住民税10%の人なら、月5,000円(年6万円)の掛金で、税金が年9,000円ほど軽くなります。
掛金を出すことで増える手数料は年1,260円なので、税金が軽くなる分のほうが大きくなります。
ただし、所得控除は税金を払っている年にしか役に立ちません。
開業直後や赤字の年は、掛金を出しても税金は減りません。
その年は「加入者資格喪失届」を出して掛金を止め、運用だけにする選び方もあります。
出典:iDeCo公式サイト「iDeCo加入者・運用指図者の方へ」(2026年9月確認)。
最低額って、そんな決め方でいいの?
いいと思います。引き出せないお金は少なめに
当時は、楽天証券はiDeCoをやっていないと思い込んでいました。
調べ直したら、楽天証券は2016年からiDeCoを扱っていました(笑)。
出典:楽天証券「会社沿革」(2026年9月確認)。
思い込みだったんだ(笑)
はい。調べ直すって大事ですね
これから選ぶ人は、思い込みで決めずに、両社の公式サイトで確かめてください。
良いところ|iDeCoの運営管理手数料が0円
SBI証券のiDeCoは、運営管理手数料(証券会社に払う手数料)が0円です。
ただし、これは楽天証券も同じで、SBI証券ならではの理由にはなりません。
わたしは会社の年金の移し先として手続きを進めたので、そのまま使っています。
出典:SBI証券「iDeCoのメリット」(2026年9月確認)。国民年金基金連合会などへの手数料は別にかかります。
不満|手続きが紙だった。画面が見にくい
不満は、iDeCoの掛金の変更などの手続きが、以前は紙の書類だったことです。
今は改善されていて、2025年10月から「e-iDeCo」でオンラインでできるようになりました。
わたしも2026年8月に、住所の変更をオンラインで済ませました。
出典:SBI証券「e-iDeCo(iDeCo諸手続きオンライン申請)サービス利用開始のお知らせ」(2026年9月確認)。
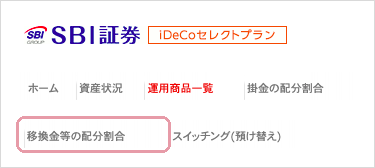
もう1つは、画面が見にくいことです。
たまにしかログインしないので、毎回どこに何があるか探してしまいます。
たまにしか見ないと、忘れちゃうよね
iDeCoは放っておく口座なので、それでいいかも
▼よくある質問
Q1. 楽天証券とSBI証券は、併用できますか?
A. できます。
証券会社の口座は、いくつ持っても問題ありません。
ただし、NISAとiDeCoは、それぞれ1つの金融機関でしか使えません。
Q2. NISAとiDeCoを別の証券会社にしてもいいですか?
A. できます。
わたしはNISAを楽天証券、iDeCoをSBI証券にしています。
NISAは1つの金融機関だけですが、年単位で乗り換えられます。
Q3. 会社を辞めたら、企業型の確定拠出年金はどうなりますか?
A. 自分でiDeCoなどに移す手続きが必要です。
辞めてから6か月以内に手続きをしないと、国民年金基金連合会に自動移換され、運用されずに手数料がかかります。
Q4. iDeCoの掛金は、最低いくらからですか?
A. 月5,000円からです。
1,000円単位で決められます。
わたしは原則60歳まで引き出せないことを考えて、最低額にしています。
掛金は全額が所得控除の対象で、個人事業主は確定申告で控除を受けます。
Q5. 楽天証券はiDeCoを扱っていますか?
A. 扱っています。
楽天証券は2016年からiDeCoを扱っています。
わたしは扱っていないと思い込んでいて、SBI証券で始めました。
▼まとめ|併用はアリ。使い分けは目的で決める
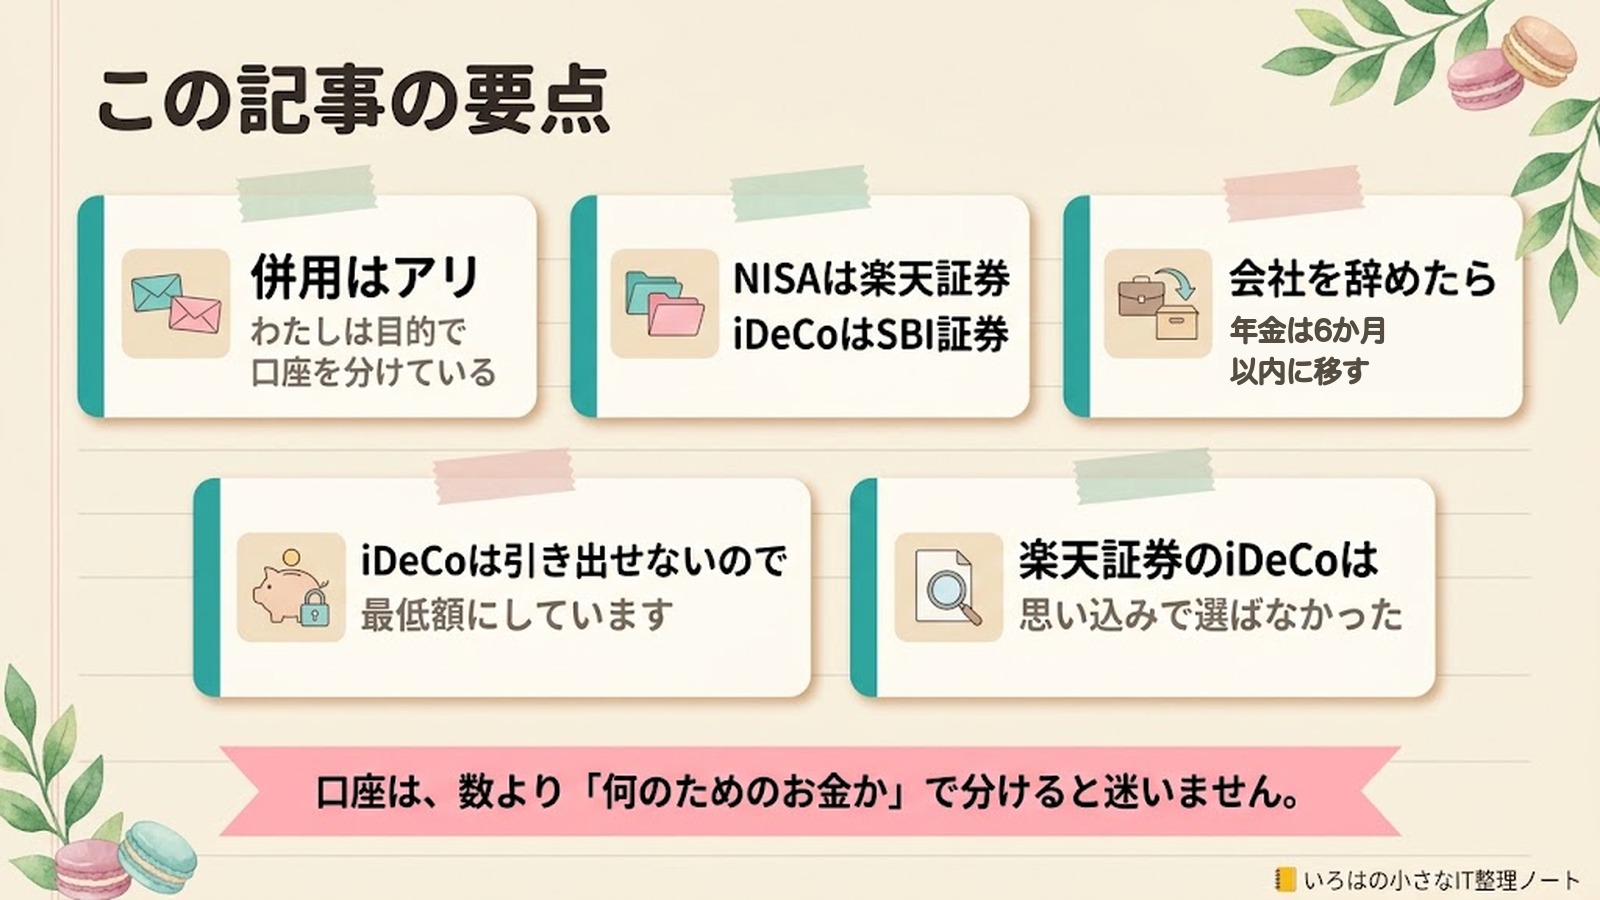
楽天証券とSBI証券を併用している、わたしの使い分けの答えです。
- 併用はアリ。わたしは目的で口座を分けている
- NISAは楽天証券、iDeCoはSBI証券
- 会社を辞めたら、年金は6か月以内に移す
- iDeCoは引き出せないので、最低額の月5,000円だけ
- 楽天証券のiDeCoは、思い込みで選ばなかった
口座は、数より「何のためのお金か」で分けると迷いません。
これから口座を作る人は、思い込みで決めずに、両社の公式サイトで今の条件を確かめてください。
投資信託や株式は値動きがあり、元本を下回ることがあります。この記事は、わたしが自分の口座をどう分けているかの記録で、特定の証券会社や商品をすすめるものではありません。
ご質問・ご相談はお気軽にどうぞ
お問い合わせはこちら