家事按分、”バレる”のが怖い個人事業主へ|店主4年の決め方と「根拠の残し方」【2026】

- 家賃・携帯・車を「どう按分したか」の実例が、数字で見られる
- 税務調査で「バレる」の本当の意味がわかって、不安が減る
- 法律が何を求めているのかが、条文の言葉でわかる
- 按分の根拠を、どこに残せばいいのかがわかる
- 「どこまで経費にしていいの?」を、自分なりに決められるようになる
「家賃や光熱費、どこまで経費にしていいの?」
「按分の割合って適当に決めて、税務調査でバレたりしない…?」
個人事業主になって最初にぶつかる、モヤモヤの代表格が「家事按分」です。マカロン店を4年やってきた私も、最初は「どのくらい計上していいのか」が全然わかりませんでした。
先に数字を出します。私は家賃の5.5割を経費にしています。ネットでよく見る「家賃の目安は10〜30%」の、だいたい2倍です。
その「10〜30%」が気になって条文を開いて探したら、割合の数字は1つも書かれていませんでした。「50%」という数字さえ、法律にも政令にも出てきません。
家事按分に「唯一の正解」はない。大事なのは「割合」より「自分なりの合理的な根拠」を持って、説明できること。
この記事では、簿記2級・FP2級を持ちながら税理士をつけず自力で青色申告している私が、
・実際にどの費目をどう按分しているか
・家事按分の「バレる」の中身
・条文が本当に求めていること
・根拠をどこに残すか(私は残せていませんでした)を正直に公開します。
※私は税理士ではありません。按分の割合に絶対の正解はなく、事業の実態によって変わります。私の割合をそのまま真似るのではなく、ご自身の状況に合わせて、最終的には国税庁の情報・税理士にご確認ください。
- 家事按分(かじあんぶん):1つの支出を「事業で使った分」と「プライベート分」に分けて、事業分だけを経費にすること
- 家事関連費(かじかんれんひ):家庭用と事業用の両方にかかわる支出。条文で使われている正式な言い方
- 合理的な根拠:「なぜその割合か」を面積・時間・走行距離などで説明できること
▼結論:「バレる」かどうかより、説明できるかどうかです

私の答えを先に出します。数字だけ持ち帰らないでください。
- 家賃は5.5割を経費にしています(よく見る「目安10〜30%」の約2倍)
- 部屋の数で計算すると約67%。でも55%まで下げました(面積では測っていません)
- 電気・水道・自宅のネット回線は、按分せず経費にしていません(できるけど、やめました)
いちばん言いたいのは2つめです。按分は「取れるだけ取る」ゲームではありません。67%まで説明できる状態で55%を出しておくほうが、あとがずっとラクでした。
3つめも同じで、電気や水道は按分できるのに入れていません。「できる」と「私がやる」は別、という判断です。
按分の割合って、適当に決めちゃダメなの?
「正解の数字」は無いんです。「なぜその割合か」を説明できればOK。
▼そもそも家事按分とは?(さくっと)

家事按分って言葉からして難しそう…私にもできるかな?
「家でも仕事でも使うもの」を、仕事で使った分だけ経費にするの。
家事按分は、「家でも仕事でも使っているもの」の費用を、事業で使った分だけ経費にする仕組みです。家賃・電気・スマホ・車の全部は経費にできないけれど、仕事で使った分はできる——その線引きです。
国税庁もタックスアンサー No.2210(必要経費の知識)で、こう書いています。
この家事関連費のうち必要経費になるのは、取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合のその区分できる金額に限られます。
出てくるのは「取引の記録」と「明らかに区分できる」の2つだけ。何割まで、という話はありません(令和7年4月1日現在法令等・2026年9月7日確認)。
▼「バレる」って、具体的に何が起きることなの?
もし税務調査が来たら…バレない?
その「来る」の中身、1種類じゃないんだよ。
「バレる」と聞くと、自宅に税務署の人が来る場面を想像しがちです。でも国税庁の統計を読むと、実際に起きていることの形は違います。
| 区分 | 件数 | 中身 |
|---|---|---|
| 実地調査 | 46,896件 | 実際に出向いて行う調査 |
| 簡易な接触 | 689,440件 | 文書・電話・来署依頼での面接 |
| 調査等 合計 | 736,336件 | 上の2つの合計 |
合計736,336件のうち、689,440件(93.6%)が「簡易な接触」です。国税庁自身の説明がこちら。
簡易な接触とは、原則、納税者宅等に臨場することなく、文書、電話による連絡又は来署依頼による面接を行い、申告内容を是正するものです。
つまり「税務署から何か来る」=「家に来る」ではありません。多いのは、文書や電話で聞かれる形です(実地調査の件数自体も、前の事務年度の47,528件から46,896件へ少し減っています)。
そして、聞かれたときに出すものが根拠です。按分でやることは、隠すことではなく、答えられるようにしておくことでした。
- 私は4年やってきて、税務署から連絡(お尋ねの文書・電話・実地調査)を受けたことが一度もありません
- だからこの記事は「調査でこう聞かれた」という話ではありません。書けるのはどう決めて、根拠をどこに残すことにしたかだけです
(出典:国税庁「令和6事務年度 所得税及び消費税調査等の状況」令和7年12月公表/対象期間 令和6年7月〜令和7年6月・2026年9月7日確認。最新は国税庁でご確認ください)
▼法律は「何割まで」と決めていません(条文を見ました)
えっ、条文に「何割まで」って書いてないの?
私も探したんです。数字が1つも出てこなくて、びっくりしました。
条文が求めているのは「明らかに区分できること」
法律(所得税法45条1項1号)は「政令で定めるもの」と投げているだけで、中身は所得税法施行令96条にあります。短いので全文を出します。
(家事関連費)
第九十六条 法第四十五条第一項第一号(必要経費とされない家事関連費)に規定する政令で定める経費は、次に掲げる経費以外の経費とする。一 家事上の経費に関連する経費の主たる部分が不動産所得、事業所得、山林所得又は雑所得を生ずべき業務の遂行上必要であり、かつ、その必要である部分を明らかに区分することができる場合における当該部分に相当する経費
二 前号に掲げるもののほか、青色申告書を提出することにつき税務署長の承認を受けている居住者に係る家事上の経費に関連する経費のうち、取引の記録等に基づいて、不動産所得、事業所得又は山林所得を生ずべき業務の遂行上直接必要であつたことが明らかにされる部分の金額に相当する経費
これで全部です(第2項はなし)。割合の数字は1つも出てきません。「五十」も「二分の一」も「%」も、96条の中には存在しませんでした(e-Gov法令検索の原文で2026年9月7日に確認)。
あるのは「主たる部分が業務の遂行上必要」なことと、「その必要な部分を明らかに区分できる」ことの2つ。条文が見ているのは、割合の大きさではなく区分できているかどうかです。
「50%」は法律ではなく通達に書いてある数字です
では、よく見る「50%」はどこから来たのか。国税庁の法令解釈通達(所得税基本通達)45-2でした。
(業務の遂行上必要な部分)
45-2 令第96条第1号に規定する「主たる部分が…業務の遂行上必要」であるかどうかは、その支出する金額のうち当該業務の遂行上必要な部分が50%を超えるかどうかにより判定するものとする。ただし、当該必要な部分の金額が50%以下であっても、その必要である部分を明らかに区分することができる場合には、当該必要である部分に相当する金額を必要経費に算入して差し支えない。
大事なのは、この50%が上限ではないことです。「主たる部分といえるか」の判定線で、ただし書きは「50%以下でも、明らかに区分できるなら算入して差し支えない」と言っています。
通達45-1にはこうあります。「業務の内容、経費の内容、家族及び使用人の構成、店舗併用の家屋その他の資産の利用状況等を総合勘案して判定する」。床面積で割りなさい、とは書かれていません。
青色申告だと、もう1本の道が増えます
| 一号 | 二号 | |
|---|---|---|
| 使える人 | 限定なし(白色でも) | 青色申告の承認を受けた人 |
| 求められること | 必要な部分を明らかに区分できる | 取引の記録等に基づいて明らかにされる |
| 割合の上限 | 条文に書かれていない | 条文に書かれていない |
一号は青色・白色を問わず全員が使え、二号は青色申告の人だけに足される道。そこで名指しされているのが「取引の記録等」——割合ではなく記録のほうでした。
- 「上限が書かれていない」=「何割でも通る」ではありません。条文に無いことは、否認されない保証にはなりません
- 逆に、上限が決まっていないからこそ、自分で説明できる状態にしておく必要があると受け取りました
原文はどちらも無料で読めます(2026年9月7日時点)。不安な方は最新を自分の目で。e-Gov法令検索:所得税法施行令 第96条/国税庁:所得税基本通達 45-1・45-2
▼店主4年の按分:費目別に、どう決めたか(実体験)
ここからが私の実際の数字です。割合の軸は「事業に使っている場所と時間」。自宅で朝から夜までほぼ仕事をしているので、それを基準にしました。
- 以下の割合は私の事業の実態に基づく数字。あなたの割合は全く違うので、数字でなく「決め方」を参考にしてください
| 費目 | 私の扱い | 決め方 |
|---|---|---|
| 家賃 | 毎月5.5割を経費 | 部屋3つのうち2つ=約67%から下げた |
| 携帯(日本通信SIM) | 全額を経費(按分なし) | 連絡も配信も撮影も、同じ1台でやっている |
| 自宅のネット回線 | 経費にしていない | 家族も使うので、線引きを説明しづらい |
| 電気・水道 | 経費にしていない | 按分はできるが、手間なので見送った |
| 駐車場 | 半分を経費 | 車で動く用事の半分くらいが仕事 |
| ガソリン | 実費を積み上げ | イベントや納品など、仕事の移動分だけ |
家賃5.5割:面積ではなく部屋数で決めました
家賃も経費に入れていいの?
仕事に使ってるスペースと時間の分はね。私は5.5割にしてるよ。
前提を1つ。店舗は「製造と対面販売」の場で、自宅は私の「バックオフィス」です。ネットショップ、ブログ、会計、写真や動画の編集、発送準備まで、事務仕事はほぼ自宅でやっています。
うちは3LDKで、部屋は3つ。仕事の作業部屋・撮影部屋・寝室で、仕事に使っているのは前の2つです。だから部屋の数でいえば3つのうち2つ、約67%になります。
ここは正直に書きます。私は面積を測っていません。賃貸借契約書も手元になく、数えたのは部屋の数だけです。
しかも67%の分母に、リビング・ダイニング・キッチンは入れていません。LDKは家でいちばん広いので、面積で測り直したら67%より下がるはずです。だから最初から低い55%にしました。
時間のほうも。店舗や現場に出るのはイベント準備や来店のご予約があるときだけで、9割以上は自宅。朝4時から夜21時ごろまで、ほとんど一日ここにいます。
その使い方に、機械の記録が1つ残っていました。仕事で使っているClaude Codeの作業ログを、2026年4月16日から9月7日までの145日ぶん数えたものです。
- 作業の記録が残っている日=92日(直近90日では66日)
- 多い時間帯の順=1位が朝5時台、2位が朝6時台、3位が朝4時台(深夜1〜2時台は0件)
ただし言えることは限られます。パソコンの前に座っていた記録だけで、接客・仕込み・撮影・発送は1件も入っていません。言えるのは「朝4〜6時台に作業が集中している」ことだけです。
ちなみに、最初から5.5割ではありません。開業1年目は5割で、自宅での作業が増えたので5.5割に上げました。
実態が先で、割合はあと。この順番でよかったと思います。
計上のしかたも書いておきます。家賃は毎月、55%にあたる分だけを経費(地代家賃)に入れています。全額を入れて年末に私用ぶんを戻す方式ではありません。
面積で出したい人へ:賃貸借契約書のどこを見るか
ここは私がやっていない方法です。「部屋数で決めた」では困る方も多いので、面積で出す手順も書いておきます。
- 賃貸借契約書の「床面積」欄を見る:多くの契約書に専有面積(〇〇.〇〇㎡)があります。これが分母です
- 仕事に使う部屋を測って割る:仕事に使う面積 ÷ 家全体の面積。60㎡のうち20㎡なら約33%
- 計算した紙かデータを残す:数字より、この計算の跡が根拠になります
もうひとつ、税金とは別の注意があります。賃貸の契約が「居住用」だけの場合、家で仕事をすること自体が契約上の問題になることがあります。これは大家さんとの約束の話で、税務署の話ではありません。
携帯代は全額を経費にしています(いちばん説明が要るところ)
スマホ代を全額って、大丈夫なの…?
ここが記事でいちばん、ちゃんと説明しないといけない所です。
使っているのは日本通信SIMで、月額はだいたい1,400円(2026年9月時点の私の支払い)。これを全額、経費にしています。
理由は使い方です。お店の連絡も、ライブ配信も、商品の撮影も、全部この1台。休みの日のほうが珍しく、私用だけに使っている時間がほとんどありません。
施行令96条一号の「主たる部分が業務の遂行上必要」にあたる、という説明の形になります。
- 全額にしている理由は「実態がそうだから」で、「金額が小さいから」ではありません
- 私用に使う時間がはっきりある人は、按分が原則です。動画やゲーム、家族との通話に日常的に使うなら全額にはできません
- 迷うなら仕事用の回線をもう1本持つのがいちばんきれいです。線引きの説明が要らなくなります
ネット回線・電気・水道は、按分しないことにしました
携帯は全額なのに、自宅のネット回線は1円も経費にしていません。家族も使うので、「どこからが仕事か」を自分で説明できる自信がなかったからです。電気と水道も同じで、按分できると知りつつ見送っています。
「できない」のではなく「私が選んだ」結果です。説明しづらいものを無理に入れないのも、一つの判断だと思っています。
駐車場は半分、ガソリンは実費で積み上げ
車は、駐車場代を半分だけ経費にしています。車で動く用事の半分くらいが仕事だからです。
ガソリンは割合ではなく実費で、イベント出店や納品など仕事で動いたぶんだけを積み上げています。走行距離を管理できる人なら、距離で按分するほうが説明しやすいはずです。
▼私の「根拠」は、どこにも残っていませんでした(今日から書きます)
ここまで「割合より根拠」と書いてきました。ではその根拠を自分はどこに残していたのか、会計ソフトを開いて確かめました。
結果を先に書きます。どこにも残っていませんでした。按分している3つの費目の摘要欄は、こうなっていました。
| 費目 | 摘要に入っていた文字 | 書いたのは |
|---|---|---|
| 家賃 | 事務所権家賃 | 自分(4年前のまま) |
| 携帯 | 日本通信株式会社 | カードの明細から自動 |
| 駐車場 | VISA国内利用 VS タイムズツキギメリヨウリヨウ | カードの明細から自動 |
割合も、なぜその割合にしたかも、1文字も書いてありません。下の2つはカードの明細から自動で入った文字で、私が書いたものですらありませんでした。
おまけに家賃の1件は、「事務所兼家賃」と打ったつもりが「事務所権家賃」。4年間、一度も読み返していなかったわけです。
じゃあ、根拠ってどこに残ってたの?
それが…どこにも無かったんです(笑)。だから今日から書くことにしました。
ただ、書く場所はありました。マネーフォワードの仕訳画面には「メモ」欄があって、200文字まで入ります。ここを4年間、一度も使っていませんでした。
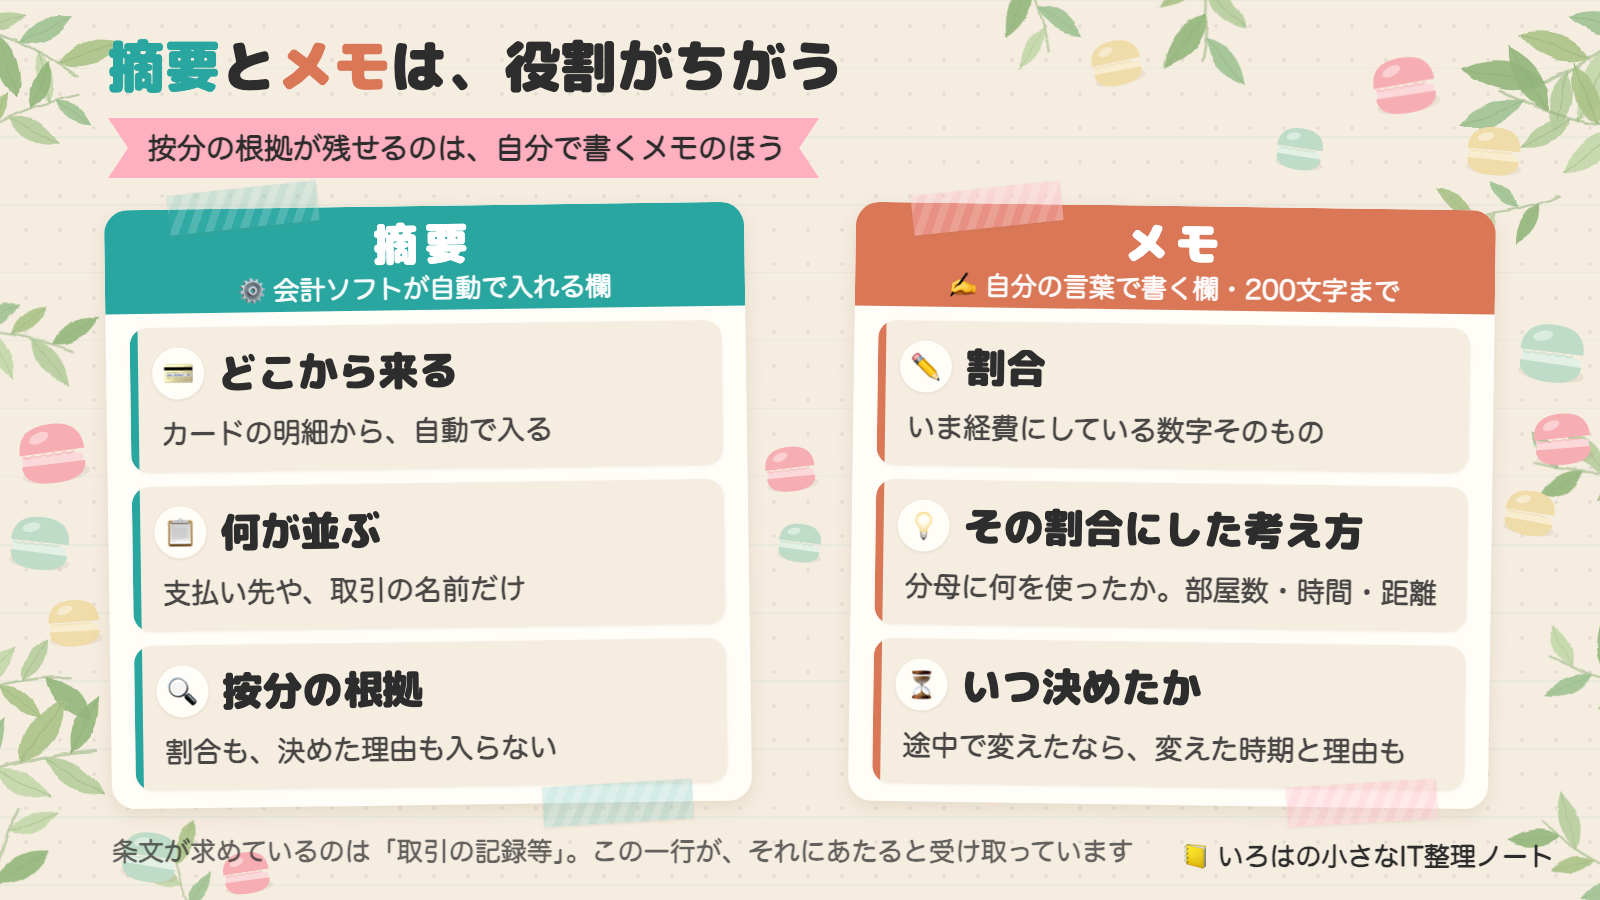
摘要欄とメモ欄は役割が違います。摘要が明細から自動で入ってくるのに対して、メモ欄に入るのは自分の言葉だけ。按分の理由を書くならこちらでした。
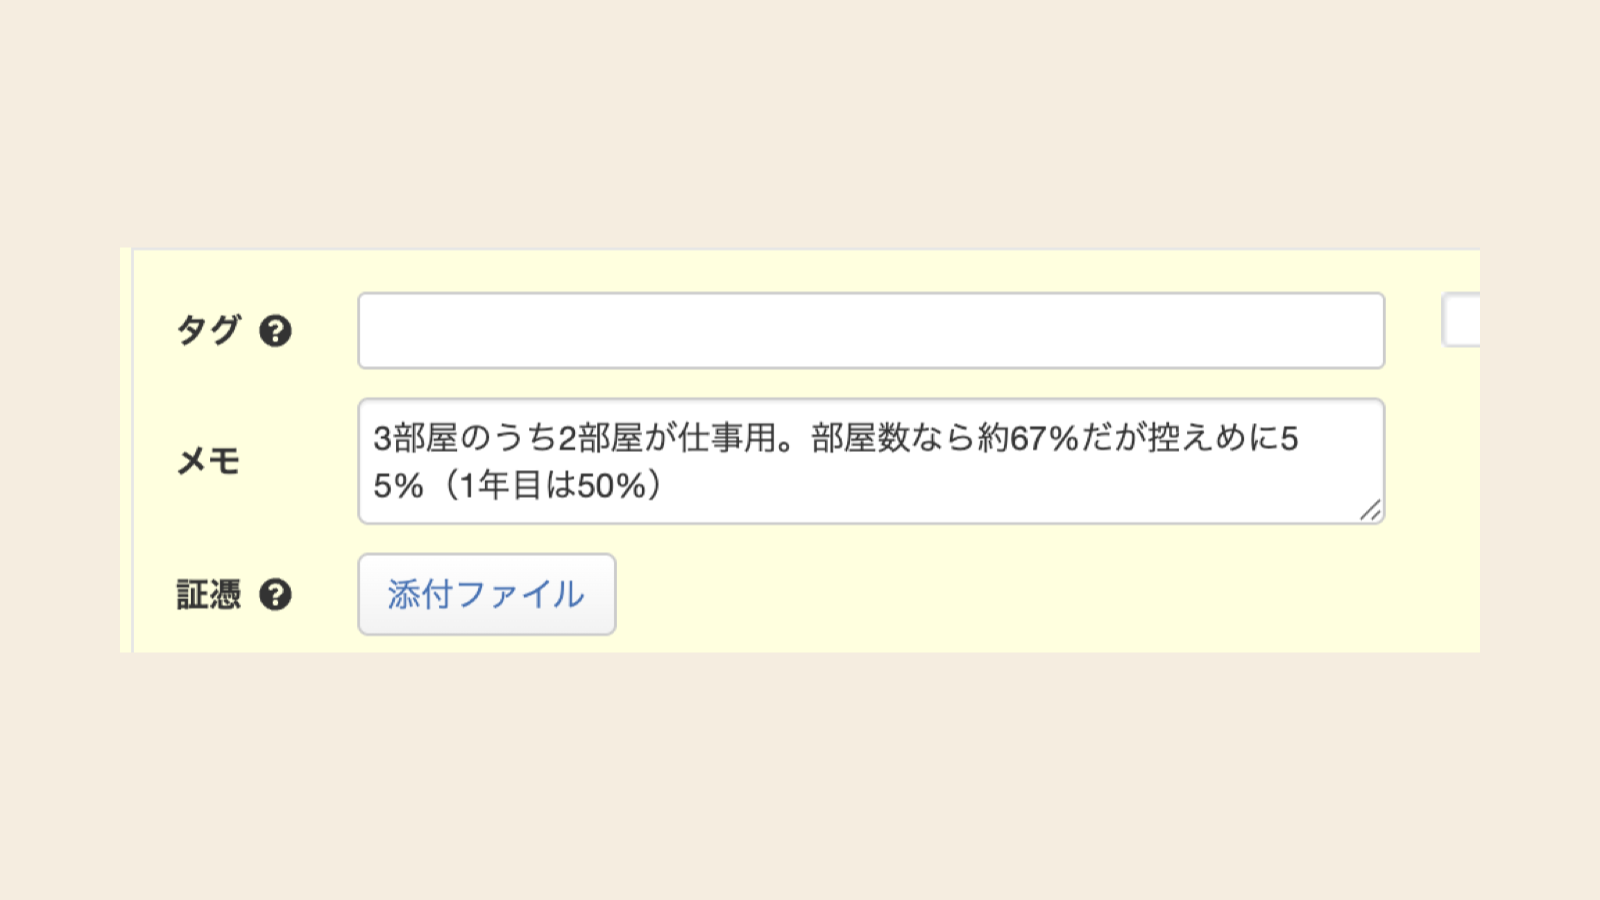
そこで今日から、按分している費目にはメモ欄へ根拠を1行ずつ残すことにしました。入れる文面はこうするつもりです。
- 家賃:3部屋のうち2部屋が仕事用。部屋数なら約67%だが控えめに55%(1年目は50%)
- 携帯:連絡・配信・撮影が同じ1台。私用だけの時間がほとんど無いので全額
- 駐車場:車で動く用事のうち、仕事がおよそ半分なので50%
入れることはシンプルです。数字より、その数字に至った考え方のほうが後で役に立ちます。
- 割合(55%・50%など、実際に経費にしている数字)
- その割合にした考え方(何を分母にしたか。部屋数・使う時間・走行距離など)
- いつ決めたか(途中で変えたなら、変えた時期と理由も)
200文字あれば十分入ります。按分する費目は家賃・通信・車くらいなので、何行も書くことにはなりません。
条文に戻ります。施行令96条二号が名指ししていたのは「取引の記録等」でした。求められているのは、こういう一行のことだと受け取っています。
これを書いたから通る、という話ではありません。ただ、聞かれたときに記憶しか出せない状態と、書いた1行がある状態は違います。4年ぶんは戻せませんが、今月からのぶんは残せます。
置き場所は正直なんでもいいと思います。私は按分も帳簿も1か所なので、メモもここに足します。(私が記録に使っているのは無料の確定申告自動化ソフト マネーフォワード クラウド確定申告
 です)
▼やりがちな失敗と、いまも迷っていること(実体験)
正直に言うと、最初は「どのくらい計上していいのか」がまったくわかりませんでした。本やネットを見ても「合理的に」としか書いてなくて、結局モヤモヤ。
私がやったのは、先輩の事業者さんに直接「あなたはどう按分してる?」と聞くことでした。「みんな完璧な正解で決めてるわけじゃないんだ」と肩の力が抜けました。
ただ、聞いてよかったのは「割合の数字」ではなく「どんな考え方で決めたか」のほうでした。
宿題も残っています。面積の実測は、そのうちやろうと思って4年経ちました。それでも止まらずに来られたのは、「完璧な正解」ではなく「説明できる状態」を目標にしたからです。
▼私が使った道具(実際に使ったものだけ)
- マネーフォワード クラウド確定申告:按分も帳簿もここ1か所。根拠のメモも、これからここに残していきます。
- タックスナップ:確定申告前のチェックに使ったスマホ完結のアプリ。無料体験だけ使って解約しています。
▼よくある質問
家事按分の割合は、どうやって決めればいいですか?
唯一の正解はありません。面積・使用時間・走行距離など「合理的に説明できる基準」で決めます。所得税基本通達45-1も「総合勘案して判定する」と書き、基準を1つに限定していません。
家事按分は税務調査でバレますか?
「バレる/バレない」で考えるより、まず「事業に使った実態どおりに分ける」のが大原則です。その根拠を記録で残しておけば、聞かれたときに答えられます。不安な費目は税理士・国税庁にご確認ください。
家賃は何割まで経費にできますか?
条文に上限は書かれていません(所得税法施行令96条・2026年9月7日確認)。仕事に使っているスペースと時間の割合で決めます。人によって全く違い、私はたまたま5.5割です。
ただし、事業専用でない限り全額は認められません。
スマホ代は全額経費にできますか?
私用にも使っているなら、原則は按分です。私自身は全額にしていますが、連絡・配信・撮影を同じ1台でやっていて私用だけの時間がほとんどない、という実態があるからです。真似の前に自分の使い方を見てください。
賃貸だと、家賃の按分で大家さんに迷惑がかかりますか?
税務上の按分と、貸主との契約は別の話です。ただし契約が「居住用」だけの場合、自宅で仕事をすること自体が契約上の問題になることがあります。契約書を読み直すか、管理会社にご確認ください。
▼まとめ|割合より「説明できる根拠」が9割

家事按分でいちばん大事なのは、完璧な割合を当てることではありません。自分なりの合理的な根拠を持って、説明できるようにしておくこと。
法律も政令も「何割まで」を決めていないから、決めるのは自分です。決めた人が説明できなければ、誰も代わりに説明してくれません。
割合を当てにいかなくていい。説明できる形にしておけば大丈夫だよ。
- 法律にも政令にも「何割まで」は書かれていない。あるのは「区分できるか」だけ
- 「50%」は通達45-2の判定線で、上限ではない(50%以下でも区分できればOK)
- 税務署からの接触の9割超は文書や電話。まず「答えられる状態」を作る
- 私は家賃5.5割・携帯は全額・ネット回線と光熱費は入れていない
- 「バレる」より「説明できる」。根拠は勝手には残らない(私は残せていませんでした)
今日の一歩:いま按分で迷っている費目を1つだけ、「なぜその割合か」を一言メモしてみてください。それが「根拠」の第一歩です。
参考(一次情報・すべて2026年9月7日確認):e-Gov法令検索 所得税法施行令 第96条(家事関連費)/同 所得税法 第45条/国税庁 所得税基本通達 45-1・45-2/国税庁 No.2210 必要経費の知識/国税庁 令和6事務年度 所得税及び消費税調査等の状況。
📚あわせて読みたい

ご質問・ご相談はお気軽にどうぞ
お問い合わせはこちら